Qué es la amortización y cómo leer su tabla
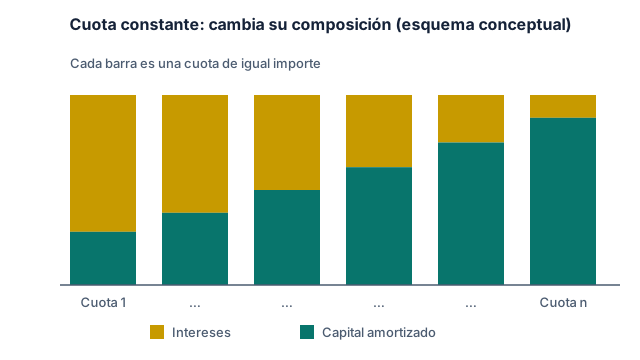
Amortizar es devolver el capital prestado. Cada cuota de un préstamo contiene una parte que paga intereses y otra que amortiza capital, y la tabla de amortización muestra ese reparto cuota a cuota.
Resultado orientativo y educativo. No constituye asesoramiento financiero, fiscal ni contractual. Comprueba las condiciones reales con tu entidad o un profesional cualificado.
Qué significa amortizar
La deuda de un préstamo es el capital pendiente. Cada mes se calculan los intereses sobre ese capital pendiente y, de la cuota, lo que sobra tras pagar los intereses reduce la deuda. Esa reducción es la amortización. Cuando el capital pendiente llega a 0, el préstamo está pagado.
Las columnas de la tabla
- Cuota: lo que se paga cada mes. Es constante en el sistema de cuota constante.
- Intereses: capital pendiente antes de pagar × tipo mensual.
- Capital amortizado: cuota menos intereses.
- Capital pendiente: deuda que queda tras pagar la cuota.
Ejemplo hipotético
Para un préstamo de 10.000 € al 6 % durante 12 meses, la cuota es de 860,66 €. Las cinco primeras filas son:
| Cuota | Intereses | Capital amortizado | Capital pendiente |
|---|---|---|---|
| 1 | 50,00 € | 810,66 € | 9.189,34 € |
| 2 | 45,95 € | 814,72 € | 8.374,62 € |
| 3 | 41,87 € | 818,79 € | 7.555,83 € |
| 4 | 37,78 € | 822,89 € | 6.732,94 € |
| 5 | 33,66 € | 827,00 € | 5.905,94 € |
Los intereses bajan cada mes y el capital amortizado sube, porque el capital pendiente es cada vez menor. Aquí ocurre ya en la primera cuota: cada cuota amortiza más capital que intereses.
Por qué al principio se amortiza poco
Cuanto mayor es el plazo y el tipo, más pesan los intereses al comienzo. En préstamos largos, durante los primeros años una parte grande de cada cuota paga intereses y el capital pendiente baja despacio. Por eso a mitad de plazo suele quedar bastante más de la mitad del capital. La tabla de amortización lo muestra con tus datos.
Y si se amortiza antes de tiempo
Pagar capital por adelantado reduce el capital pendiente y, con él, los intereses futuros. Las condiciones para hacerlo, y si existen comisiones, dependen del contrato, así que no se simulan aquí. Revisa tu documentación o consulta a un profesional cualificado.
Errores frecuentes
- Confundir la cuota con el capital amortizado: solo una parte de la cuota reduce la deuda.
- Esperar que el capital baje en línea recta.
- Suponer que la tabla de la entidad y la de una calculadora coincidirán al céntimo.
Genera tu tabla
Introduce tus datos en la calculadora de tabla de amortización para ver el resumen por años y el cuadro completo. Si solo necesitas la cuota, usa la calculadora de préstamo.