
Calculadora de inflación y poder adquisitivo
Introduce un importe, una inflación anual media supuesta y un número de años para ver cuánto poder adquisitivo conservaría ese dinero y cuánto necesitarías para comprar lo mismo. Opcionalmente, añade un rendimiento para comparar. La inflación es un supuesto, no una previsión.
Resultado orientativo y educativo. No constituye asesoramiento financiero, fiscal ni contractual. Comprueba las condiciones reales con tu entidad o un profesional cualificado.
Datos del cálculo
Los cálculos se realizan localmente en tu navegador. Cifralia no solicita ni envía los valores introducidos en esta calculadora.
Hay datos que revisar
Resultado estimado
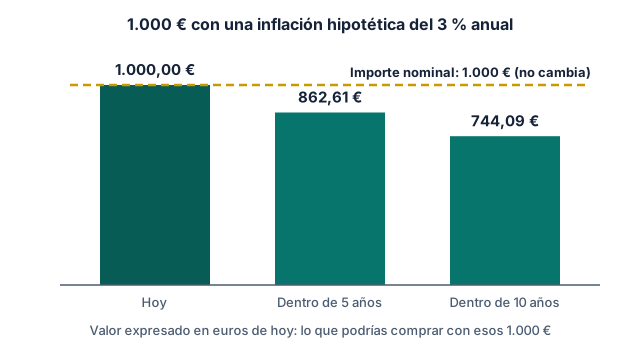
Cómo se calcula
Con una inflación anual constante, los precios se multiplican cada año por (1 + inflación). De ahí salen tres resultados:
Poder adquisitivo = X / (1 + π)^t
Importe necesario = X × (1 + π)^t
Tipo real = (1 + r) / (1 + π) − 1
- X
- = importe actual.
- π
- = inflación anual supuesta, en decimal.
- t
- = años.
- r
- = rendimiento nominal anual supuesto, en decimal.
El poder adquisitivo se expresa en euros de hoy. El importe necesario es lo que costará dentro de t años lo que hoy cuesta X. Si añades un rendimiento, el valor del importe con ese rendimiento, expresado en euros de hoy, es X × ((1 + r) / (1 + π))^t.
Cómo interpretar el resultado
La clave es distinguir euros nominales y euros reales.
- Poder adquisitivo: cuánto podrías comprar con tu importe dentro de t años, medido en euros de hoy.
- Pérdida de poder adquisitivo: porcentaje de capacidad de compra que se pierde con esa inflación.
- Importe necesario: cuántos euros del futuro hacen falta para comprar lo mismo que hoy.
- Tipo real: rendimiento una vez descontada la inflación. Si es negativo, el importe pierde capacidad de compra aunque crezca en euros.
Una cifra puede subir en euros y aun así comprar menos. Por eso conviene mirar siempre el resultado en euros de hoy, sobre todo en plazos largos. La guía sobre la inflación desarrolla esta idea.
Qué no incluye este cálculo
El modelo es deliberadamente sencillo. Estos elementos quedan fuera del resultado:
- Una inflación que varía cada año: se usa una media constante.
- Tu cesta personal de gasto, que puede subir distinto del índice general.
- Impuestos y comisiones sobre el rendimiento.
- Cambios en tus ingresos o en el precio de bienes concretos.
- Cualquier previsión de inflación: el valor que introduces es solo un supuesto.
Antes de tomar decisiones con impacto económico, lee el descargo financiero y compara con las condiciones reales de tu caso.
Errores frecuentes
- Tomar la inflación supuesta como una previsión oficial.
- Comparar cifras de años distintos sin pasarlas a euros de hoy.
- Aplicar una inflación media a un bien cuyo precio evoluciona de forma muy distinta.
- Olvidar que un rendimiento nominal bajo puede ser negativo en términos reales.
Ejemplo ilustrativo
Con 10.000 €, una inflación hipotética del 3 % anual durante 10 años, el poder adquisitivo del importe sería de 7.440,94 € de hoy, es decir, una pérdida de 25,59 %. Para comprar lo mismo harían falta 13.439,16 €. Si ese importe obtuviese un 1 % anual, tendría 11.046,22 € nominales, que equivalen a 8.219,43 € en euros de hoy.
Puedes reproducirlo con el botón «Cargar ejemplo». Es un ejemplo ilustrativo: no representa una previsión, oferta ni recomendación financiera.
Preguntas frecuentes
¿Es una previsión de inflación?
No. La inflación que escribes es un supuesto para ver su efecto. Cifralia no estima ni publica previsiones de inflación.
¿Qué es el poder adquisitivo?
Es la cantidad de bienes y servicios que se pueden comprar con un importe. Si los precios suben, el mismo importe compra menos.
¿Qué es el tipo real?
Es el rendimiento descontada la inflación: (1 + rendimiento) / (1 + inflación) − 1. Mide cuánto crece la capacidad de compra, no solo la cifra.
¿Por qué se usa una inflación media constante?
Para simplificar y poder comparar escenarios. En la realidad la inflación cambia cada año, así que conviene probar varios valores.
¿Cómo uso este resultado en un objetivo de ahorro?
Calcula el importe necesario dentro de tu plazo y úsalo como objetivo en la calculadora de objetivo de ahorro.