Cómo afecta la inflación a tu dinero
Cuando los precios suben, el mismo importe compra menos. La diferencia entre euros nominales y euros reales ayuda a interpretar bien cualquier cantidad futura.
Resultado orientativo y educativo. No constituye asesoramiento financiero, fiscal ni contractual. Comprueba las condiciones reales con tu entidad o un profesional cualificado.
Euros nominales y euros reales
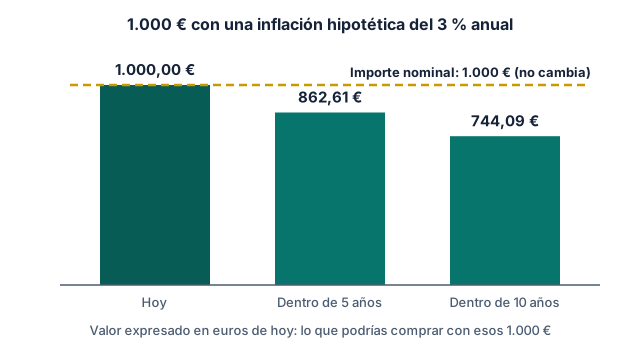
Un importe nominal es la cifra tal cual. Un importe real es lo que esa cifra permite comprar, medido en euros de un momento de referencia, normalmente hoy. Si los precios suben, el importe nominal puede mantenerse igual y el real baja.
La fórmula
Poder adquisitivo (euros de hoy) = X / (1 + π)^t
Importe necesario dentro de t años = X × (1 + π)^t
X es el importe, π la inflación anual media en decimal y t los años. La inflación que se use es un supuesto: ninguna guía de Cifralia la prevé.
Ejemplo hipotético
| Tiempo | Inflación 2 % | Inflación 3 % | Inflación 5 % |
|---|---|---|---|
| 5 años | 905,73 € | 862,61 € | 783,53 € |
| 10 años | 820,35 € | 744,09 € | 613,91 € |
| 20 años | 672,97 € | 553,68 € | 376,89 € |
Estos tres tipos no son previsiones; sirven para ver cómo el efecto crece con el tiempo y con la inflación.
Rendimiento real
Si un importe crece un r % anual con una inflación π, su crecimiento real es (1 + r) / (1 + π) − 1. Si r es menor que π, el importe crece en euros pero pierde capacidad de compra. Por eso, al valorar un resultado a muchos años, conviene mirarlo en euros de hoy.
Errores frecuentes
- Comparar cifras de años distintos sin pasarlas a la misma referencia.
- Aplicar una inflación media a un gasto que evoluciona distinto.
- Tomar una inflación pasada como previsión.
Calcula el efecto con tus supuestos
En la calculadora de inflación y poder adquisitivo puedes probar varias inflaciones y plazos. Para fijar un objetivo en euros futuros, sigue con la calculadora de objetivo de ahorro.