Diferencia entre interés simple e interés compuesto
Los dos calculan intereses sobre un capital, pero no sobre la misma base. Esa diferencia, pequeña al principio, se vuelve grande con el tiempo.
Resultado orientativo y educativo. No constituye asesoramiento financiero, fiscal ni contractual. Comprueba las condiciones reales con tu entidad o un profesional cualificado.
La diferencia en una frase
Con interés simple los intereses se calculan siempre sobre el capital inicial; con interés compuesto se calculan sobre el capital inicial más los intereses ya generados.
| Aspecto | Interés simple | Interés compuesto |
|---|---|---|
| Base de cálculo | Capital inicial | Capital acumulado |
| Intereses cada periodo | Siempre iguales | Crecientes |
| Crecimiento | Lineal | Exponencial |
| Fórmula del capital final | C × (1 + r × t) | C × (1 + r)^t |
Ejemplo hipotético
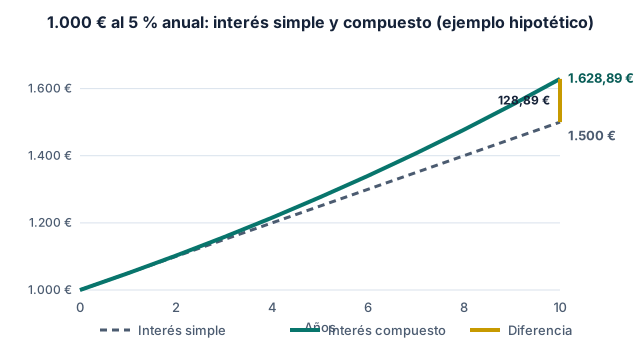
Con 1.000 € al 5 % anual y sin aportaciones adicionales, ambos sistemas dan el mismo resultado el primer año. A partir de ahí se separan:
| Año | Interés simple | Interés compuesto | Diferencia |
|---|---|---|---|
| 1 | 1.050,00 € | 1.050,00 € | 0,00 € |
| 2 | 1.100,00 € | 1.102,50 € | 2,50 € |
| 3 | 1.150,00 € | 1.157,63 € | 7,63 € |
| 5 | 1.250,00 € | 1.276,28 € | 26,28 € |
| 10 | 1.500,00 € | 1.628,89 € | 128,89 € |
| 20 | 2.000,00 € | 2.653,30 € | 653,30 € |
La diferencia no crece de forma lineal: se acelera. En el año 20 es de 653,30 €, una cantidad equivalente a más de 13 años de intereses simples.
Dónde aparece cada uno
El interés simple se usa en cálculos sencillos, sobre todo de corto plazo. El compuesto aparece siempre que los intereses se suman al capital, algo habitual en ahorro a largo plazo y en deudas que acumulan intereses. Qué sistema se aplica en un caso concreto depende de las condiciones del producto: compruébalo en tu documentación, porque esta guía no analiza productos reales.
Errores frecuentes
- Aplicar la fórmula simple a algo que capitaliza intereses, y subestimar el resultado en plazos largos.
- Creer que la diferencia es pequeña porque lo es el primer año.
- Comparar tipos sin comprobar qué sistema de cálculo usa cada caso.
Compara con tus números
La calculadora de interés simple muestra, año a año, cómo se abre la brecha con el compuesto. Para el efecto de las aportaciones, usa la calculadora de interés compuesto.