
Calculadora de interés simple
Calcula los intereses de un capital cuando el interés se calcula siempre sobre el importe inicial, con el plazo en años, meses o días. Además, compara el resultado con el que daría el interés compuesto anual para ver cuándo empiezan a separarse.
Resultado orientativo y educativo. No constituye asesoramiento financiero, fiscal ni contractual. Comprueba las condiciones reales con tu entidad o un profesional cualificado.
Datos del cálculo
Los cálculos se realizan localmente en tu navegador. Cifralia no solicita ni envía los valores introducidos en esta calculadora.
Hay datos que revisar
Resultado estimado
Cómo se calcula
En el interés simple, los intereses se calculan siempre sobre el capital inicial y no se suman a la base:
I = C × r × t
Capital final = C + I
- C
- = capital inicial.
- r
- = tipo anual en decimal.
- t
- = plazo expresado en años: años, meses / 12 o días / 365.
- I
- = interés total.
Para la comparación se calcula el capital con interés compuesto anual, C × (1 + r)^t. Si el plazo no es un número entero de años, se usa la misma fórmula con exponente fraccionario, que es una convención para poder comparar.
Cómo interpretar el resultado
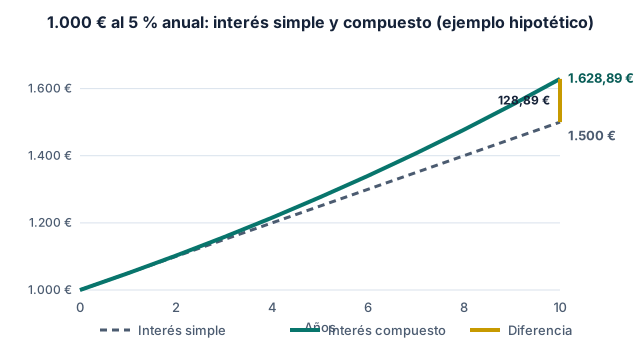
El interés simple crece de forma lineal: cada año suma exactamente lo mismo. Eso hace que sea fácil de calcular a mano, pero también que no recoja el efecto de los intereses sobre los intereses.
- Interés simple: total de intereses en el plazo.
- Interés por cada año completo: lo que se suma en cada año, siempre igual.
- Diferencia a favor del compuesto: cuánto más sumaría el interés compuesto anual con los mismos datos.
- Tabla por años: muestra cómo se va abriendo la brecha entre ambos.
Para plazos de uno o dos años la diferencia es pequeña; con plazos largos puede ser grande. La guía sobre interés simple y compuesto lo explica con más detalle. Comprueba siempre en tus condiciones qué tipo de interés se aplica.
Qué no incluye este cálculo
El modelo es deliberadamente sencillo. Estos elementos quedan fuera del resultado:
- Impuestos y comisiones.
- Cambios de tipo durante el plazo.
- Condiciones concretas del producto o contrato: algunos usan otras bases de cálculo o convenciones para contar los días.
- Aportaciones o retiradas durante el plazo.
- Capitalización con frecuencia distinta de la anual en la comparación.
Antes de tomar decisiones con impacto económico, lee el descargo financiero y compara con las condiciones reales de tu caso.
Errores frecuentes
- Suponer que el interés simple y el compuesto dan lo mismo en plazos largos.
- Mezclar unidades: escribir 18 pensando en años cuando la unidad elegida es meses.
- Olvidar que los días se convierten en años dividiendo entre 365.
- Aplicar la fórmula simple a un producto que capitaliza los intereses.
Ejemplo ilustrativo
Con 5.000 € al 3 % anual durante 4 años, el interés simple es de 600,00 € y el capital final de 5.600,00 €. Con interés compuesto anual y los mismos datos, el capital final sería de 5.627,54 €, es decir, 27,54 € más que con interés simple.
Puedes reproducirlo con el botón «Cargar ejemplo». Es un ejemplo ilustrativo: no representa una previsión, oferta ni recomendación financiera.
Preguntas frecuentes
¿Cuándo se usa el interés simple?
Es habitual en cálculos sencillos y de corto plazo. Qué fórmula se aplica en tu caso depende de las condiciones del producto, que debes consultar.
¿Por qué se compara con el interés compuesto?
Porque es la comparación que más ayuda a entender la diferencia entre ambos. Para profundizar, usa la calculadora de interés compuesto.
¿Cómo se convierten los meses y los días?
Los meses se dividen entre 12 y los días entre 365 para obtener el plazo en años.
¿Qué ocurre con plazos inferiores a un año?
El cálculo sigue funcionando, pero no se muestra la tabla por años completos porque todavía no ha pasado ningún año entero.
¿Se pueden sumar los intereses cada año a la base?
No en interés simple. Si los intereses se suman a la base, ya se trata de interés compuesto.