
Calculadora de tabla de amortización
Genera el cuadro de amortización de un préstamo con cuota constante: cuánto de cada cuota son intereses, cuánto es capital y cuánto queda por pagar. Verás un resumen por años y, si lo abres, todas las cuotas una a una.
Resultado orientativo y educativo. No constituye asesoramiento financiero, fiscal ni contractual. Comprueba las condiciones reales con tu entidad o un profesional cualificado.
Datos del cálculo
Los cálculos se realizan localmente en tu navegador. Cifralia no solicita ni envía los valores introducidos en esta calculadora.
Hay datos que revisar
Resultado estimado
Cómo se calcula
El cuadro parte de la cuota constante calculada igual que en la calculadora de cuota y recorre el préstamo cuota a cuota:
Interés de la cuota k = capital pendiente × i
Capital de la cuota k = Cuota − interés de la cuota k
Capital pendiente nuevo = capital pendiente − capital de la cuota k
- i
- = tipo mensual en decimal (TIN / 12).
- Cuota
- = importe constante: P × i / (1 − (1 + i)^(−n)).
- n
- = número de cuotas.
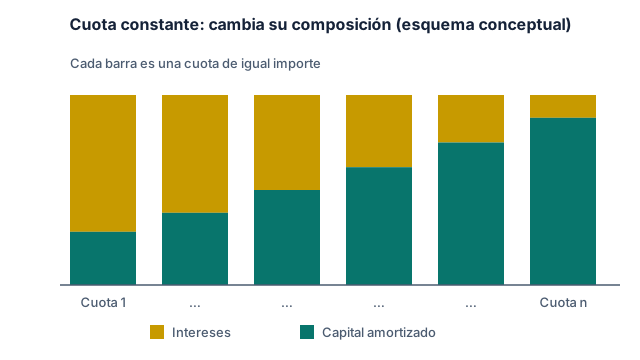
Como los intereses se calculan sobre lo que queda por pagar, bajan cada mes y el capital amortizado sube. Tras la última cuota el capital pendiente es 0.
Cómo interpretar el resultado
Las columnas del cuadro tienen un significado concreto:
- Cuota: lo que pagas ese mes; es constante.
- Intereses: parte de la cuota que remunera el dinero prestado ese mes.
- Capital amortizado: parte de la cuota que reduce la deuda.
- Capital pendiente: lo que sigue debiéndose después de pagar esa cuota.
El resumen anual ayuda a ver la tendencia sin recorrer cientos de filas. Fíjate en que, a mitad de plazo, el capital pendiente suele ser bastante mayor que la mitad del importe inicial: el capital se amortiza despacio al principio. La guía sobre la amortización explica este efecto con más detalle.
Qué no incluye este cálculo
El modelo es deliberadamente sencillo. Estos elementos quedan fuera del resultado:
- Amortizaciones anticipadas, parciales o totales: la tabla no simula pagos extra.
- Cambios de tipo, revisiones o periodos de carencia.
- Comisiones, gastos de formalización y seguros vinculados.
- Impuestos y diferencias en el cómputo de días o en el redondeo de la entidad.
- Fechas reales de pago: las cuotas se numeran, no se asocian a un calendario.
Antes de tomar decisiones con impacto económico, lee el descargo financiero y compara con las condiciones reales de tu caso.
Errores frecuentes
- Esperar que la suma de las columnas coincida al céntimo: cada fila se redondea al mostrarla y puede haber diferencias de céntimos.
- Pensar que el capital se reduce a un ritmo constante: al principio se amortiza menos capital que al final.
- Usar el cuadro para decidir si amortizar antes sin comprobar las condiciones del contrato.
Ejemplo ilustrativo
Con 120.000 € al 3,5 % durante 20 años (240 cuotas), la cuota es de 695,95 €. En la cuota nº 1, 350,00 € son intereses y 345,95 € capital. A partir de la cuota nº 4, cada cuota amortiza más capital que intereses. En la cuota nº 120, a mitad del plazo, quedan por amortizar 70.379,28 € y se han pagado 33.893,48 € en intereses.
Puedes reproducirlo con el botón «Cargar ejemplo». Es un ejemplo ilustrativo: no representa una previsión, oferta ni recomendación financiera.
Preguntas frecuentes
¿Por qué al principio se pagan tantos intereses?
Porque los intereses se calculan sobre el capital pendiente, que es máximo al comienzo. Como la cuota es constante, lo que no son intereses se destina a capital.
¿Coincide esta tabla con el cuadro de mi entidad?
Puede diferir. Las entidades aplican sus propios criterios de cómputo, comisiones, seguros y revisiones. Usa esta tabla para entender la mecánica, no para contrastar cifras al céntimo.
¿Cómo se lee el resumen por años?
Cada fila suma las cuotas de un año: intereses pagados, capital amortizado y lo que queda pendiente al final de ese año.
¿Puedo simular pagos extra?
No en esta versión. Para estudiar un pago extra, conviene leer las condiciones del contrato y consultar con un profesional.
¿Qué utilidad tiene el cuadro mes a mes?
Permite localizar una cuota concreta y ver su reparto exacto entre intereses y capital. Está plegado por defecto para no alargar la página.