Qué es el interés compuesto
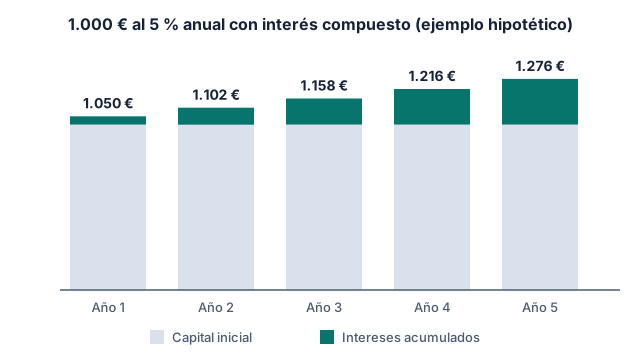
El interés compuesto es el mecanismo por el que los intereses de un periodo se suman al capital y, desde ese momento, también generan intereses.
Resultado orientativo y educativo. No constituye asesoramiento financiero, fiscal ni contractual. Comprueba las condiciones reales con tu entidad o un profesional cualificado.
Definición
Con interés compuesto, el interés de cada periodo se calcula sobre el capital acumulado hasta ese momento, que incluye los intereses de los periodos anteriores. Por eso suele decirse que los intereses «producen a su vez intereses». El mismo razonamiento matemático describe una deuda cuyos intereses se acumulan al principal. Si quieres ver el contraste con el sistema lineal, lee la guía sobre la diferencia entre interés simple e interés compuesto.
El papel del plazo
El plazo es el número de periodos en los que el capital puede acumular intereses. Como cada periodo se apoya en el anterior, el crecimiento no es lineal: los últimos periodos añaden más que los primeros.
| Años | Capital acumulado | Intereses acumulados |
|---|---|---|
| 1 | 1.050,00 € | 50,00 € |
| 5 | 1.276,28 € | 276,28 € |
| 10 | 1.628,89 € | 628,89 € |
| 20 | 2.653,30 € | 1.653,30 € |
Entre los años 10 y 20 el capital aumenta bastante más que entre los años 1 y 10, aunque el tipo es el mismo.
El papel del tipo
El tipo determina qué proporción del capital acumulado se añade en cada periodo. Con el mismo capital y plazo, un tipo mayor produce un resultado mayor, y una diferencia pequeña entre dos tipos se amplifica cuanto más largo es el plazo. En una estimación el tipo es un supuesto, no una promesa.
El papel de la frecuencia
La frecuencia indica cuántas veces al año se incorporan los intereses al capital. Con el mismo tipo nominal, capitalizar más veces hace que los intereses empiecen a generar intereses antes. Con 1.000 € y un tipo nominal del 5 %, tras 10 años el resultado es de 1.628,89 € con capitalización anual y de 1.647,01 € con capitalización mensual. La diferencia existe, pero es moderada frente al efecto del plazo. El conversor de tipos permite comparar frecuencias.
El papel de las aportaciones
Cuando, además del capital inicial, se añaden aportaciones periódicas, cada una empieza a generar intereses desde que se incorpora, de modo que las primeras tienen más periodos por delante. Conviene distinguir dos cifras: el total aportado, que es lo que pone la persona, y el interés estimado, que procede del tipo aplicado. Si la aportación se hace al inicio del periodo genera intereses un periodo más que si se hace al final.
Fórmula básica
VF = P × (1 + i)^N
- VF
- = valor futuro.
- P
- = capital inicial.
- i
- = tipo de cada periodo en decimal: tipo anual / periodos por año.
- N
- = número total de periodos.
Con aportaciones se añade un segundo término, que detalla la metodología.
Supuestos y limitaciones
- El tipo se mantiene constante durante todo el plazo.
- Los intereses se incorporan con una frecuencia fija.
- Las aportaciones son de importe fijo y regulares.
- No hay impuestos, comisiones, inflación ni retiradas.
Por eso una estimación de interés compuesto es un ejercicio matemático y no una previsión de lo que ocurrirá en un caso real. Consulta el descargo financiero.
Errores frecuentes
- Creer que un tipo alto durante pocos años compensa un plazo largo con un tipo bajo sin comprobarlo.
- Ignorar la inflación al comparar el capital final con precios actuales.
- Tomar el tipo supuesto como si estuviera garantizado.
Practica con la calculadora
Prueba con tus propios supuestos en la calculadora de interés compuesto: los cálculos se hacen en tu navegador y cada resultado incluye la explicación de cómo se ha obtenido.